Mit is jelent valójában az átvilágítás?
Mit is jelent valójában az átvilágítás?
Az elmúlt időszakban az „átvilágítás” a közbeszéd egyik gyakran használt fogalmává vált. Állami és önkormányzati társaságok, intézmények korábbi működésének, gazdálkodásának vagy szerződéseinek felülvizsgálatáról rendszeresen hallhatunk, az ezek során feltárt problémák pedig sokszor a nyilvánosság érdeklődésének középpontjába kerülnek. De mit jelent valójában egy vállalat átvilágítása? Mit vizsgálnak ilyenkor, miből állapítható meg, hogy egy korábbi döntés vagy gazdasági folyamat problémás volt, és mi történik azután, hogy az átvilágítás valamilyen anomáliát feltárt?
1. Fogalmak útvesztője: ellenőrzés, audit, átvilágítás
Mindenekelőtt fontos rögzíteni: a vállalati gyakorlatban az átvilágítás nem azonos sem az ellenőrzéssel, sem az audittal. Az átvilágításról szóló közbeszéd gyakran azért válik zavarossá, mert hajlamosak vagyunk több egymástól eltérő fogalmat összekeverni.
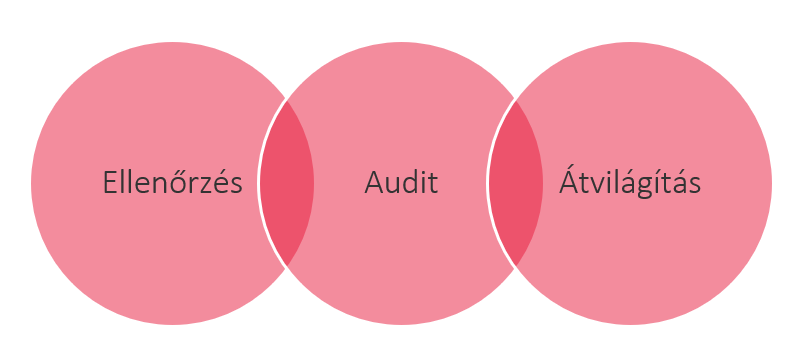
Az ellenőrzés alapvetően azt vizsgálja, hogy a működés megfelelt-e valamely előzetesen meghatározott követelménynek – például jogszabálynak, belső szabályzatnak vagy tulajdonosi előírásnak. Az audit meghatározott szakmai standardok és módszertan alapján nyújt bizonyosságot egy adott információ, rendszer vagy folyamat tekintetében.
Az átvilágítás ezzel szemben egy meghatározott cél érdekében végzett, strukturált tényfeltáró és értékelő folyamat. Mindig valamilyen vezetői, tulajdonosi vagy üzleti döntéshez szükséges információkat tár fel és rendszerez.
Célját tekintve két eltérő fókuszt érdemes megkülönböztetni. A döntéstámogató átvilágítás jellemzően egy előttünk álló üzleti döntés – például vállalatfelvásárlás, finanszírozás, beruházás, reorganizáció vagy stratégiai változtatás – megalapozásához szolgáltat információt. A tényfeltáró átvilágítás ezzel szemben elsősorban a már megtörtént működésre tekint vissza: annak megértését célozza, hogy milyen döntések születtek, hogyan használták fel a társaság erőforrásait, és azonosíthatók-e a működésben lényeges kockázatok, anomáliák vagy hiányosságok. Természetesen ez utóbbi is döntéseket készít elő – csak más kérdésből indul ki.
A jelenlegi gazdasági és közéleti környezetben különösen ez utóbbi megközelítés került előtérbe.
A tényfeltáró jelleg ugyanakkor nem jelentheti azt, hogy az átvilágítás előre meghatározott hibák bizonyítására irányul. Éppen ellenkezőleg: egy professzionális átvilágításnak objektív, tény- és adatalapú, kockázatorientált vizsgálatból kell kiindulnia.
2. Mit lehet átvilágítani egy vállalatnál?
Nincs két teljesen azonos átvilágítás. A vizsgálat tárgyát és mélységét mindig annak célja, a társaság működése és a feltételezett kockázatok határozzák meg. Egy komplex vállalati átvilágítás ezért több szakterületet is érinthet. A különböző vizsgálati területek ugyanakkor nem egymástól elszigetelten működnek: egy pénzügyi anomália mögött szerződéses probléma, egy szerződéses probléma mögött hiányos beszerzési folyamat, emögött pedig akár vállalatirányítási vagy kontrollhiányosság is állhat.
2.1. Pénzügyi átvilágítás
A pénzügyi átvilágítás első ránézésre a legegyértelműbb terület: megvizsgáljuk, hogyan alakultak a társaság bevételei és költségei, mennyire eredményesen gazdálkodott, hogyan változott a likviditása, milyen követelései és kötelezettségei vannak, illetve milyen beruházásokat hajtott végre. A lényeg azonban nem egyszerűen a számok összegyűjtése.
A pénzügyi adatok azért különösen fontosak, mert sokszor ezek jelzik először, hogy valamely folyamat mögött érdemes mélyebbre ásni. Ha például egy társaság külső szolgáltatásokra fordított költsége két év alatt jelentősen nő, miközben maga a tevékenység alig változik, az már indokolhat további vizsgálatot. Ugyanakkor a költségnövekedés önmagában még nem hiba: lehet mögötte piaci áremelkedés, megváltozott szolgáltatási tartalom vagy akár új feladat is.
A pénzügyi átvilágítás ezért valójában arra keresi a választ, hogy a számok mögött milyen gazdasági folyamatok állnak. Ha például azt látjuk, hogy egy üzletág bevételei évek óta stagnálnak, miközben a hozzá kapcsolódó működési költségek folyamatosan emelkednek, az már nem pusztán egy kedvezőtlen mutató: felvetheti annak kérdését is, hogy maga az üzleti modell fenntartható-e. Különösen köztulajdonban álló társaságoknál válik fontossá annak megértése, hogy a rendelkezésre álló erőforrásokat milyen célokra és milyen eredményességgel használták fel.
2.2. Beszerzések átvilágítása
A beszerzés az egyik legérzékenyebb pontja szinte minden vállalati működésnek. Itt dől el, hogy a társaság mit, kitől, milyen feltételekkel és milyen áron vásárol meg. Egy átvilágítás során ezért nemcsak azt érdemes megnézni, hogy a beszerzés formálisan szabályos volt-e, hanem azt is, hogyan választották ki a beszállítót, volt-e tényleges verseny, hogyan alakult ki az ár, és megfelelően dokumentálták-e a döntést.
Mindez azért fontos, mert a jól működő beszerzési folyamat egyik alapvető feladata, hogy megfelelő versenyt teremtsen, és ezzel segítsen elérni a társaság számára kedvező ár–érték arányt. Köztulajdonban álló társaságok esetében ennek még nagyobb a jelentősége, hiszen közpénzek felhasználásáról van szó.
Ha például egy társaság évek óta ugyanattól a szolgáltatótól vásárol jelentős értékben, abból önmagában még semmilyen negatív következtetés nem vonható le. Más lesz azonban a kép, ha azt látjuk, hogy hosszú időn keresztül nem történt sem piaci összehasonlítás, sem versenyeztetés, és a társaság azt sem tudja dokumentálni, hogy az alkalmazott ár továbbra is megfelelt a piaci viszonyoknak. Ilyenkor már nem maga a hosszú üzleti kapcsolat a probléma, hanem annak hiánya, hogy a társaság rendszeresen meggyőződött volna a beszerzés gazdaságosságáról.
2.3. Szerződésállomány és partnerkapcsolatok
A beszerzés és a szerződéses működés szorosan összefügg, de nem ugyanaz. Attól, hogy egy szolgáltatót megfelelően választottak ki, még nem biztos, hogy maga a szerződés megfelelően védi a társaság érdekeit, és az sem, hogy a későbbi teljesítés valóban megfelelt a megállapodásnak.
A szerződéses átvilágítás ezért nemcsak az egyes szerződések jogi és gazdasági feltételeit, módosításait és teljesítését vizsgálja, hanem a teljes szerződésállományból kirajzolódó üzleti függőségeket is. Egy vállalat számára ugyanis önmagában is kockázatot jelenthet, ha bevételeinek, beszerzéseinek vagy valamely kritikus működési folyamatának túl nagy része egyetlen partnerhez kötődik. Egy ilyen koncentráció hosszú időn keresztül akár gazdaságos és jól működő konstrukciónak is tűnhet, miközben a partner kiesése már komoly működési vagy pénzügyi problémát okozhat.
Ha például egy termelő társaság egyik kulcsfontosságú alapanyagának 80 százalékát ugyanattól a beszállítótól szerzi be, és nincs előminősített alternatív beszállítója, akkor nem feltétlenül maga a szerződés rossz. A kockázat abból fakad, hogy egyetlen partner kiesése rövid időn belül akár a termelés folytonosságát is veszélyeztetheti. Ugyanez a másik oldalon is igaz lehet: ha egy társaság árbevételének jelentős része egyetlen vevőtől származik, annak elvesztése az egész üzleti modellre érdemi hatással lehet.
A közbeszédben gyakran előkerül a „túlárazott szerződés” kifejezés is. Egy magas ár azonban önmagában még nem jelent túlárazást. Ha például egy tanácsadási szolgáltatás díja jóval magasabb egy látszólag hasonló szolgáltatásénál, azt is meg kell nézni, pontosan mi volt a szolgáltatás tartalma, milyen szakértelmet igényelt, milyen határidővel kellett teljesíteni, és milyen piaci körülmények között kötötték a szerződést. Az átvilágítás feladata nem az, hogy a magasabb árból automatikusan problémát vezessen le, hanem hogy megállapítsa: van-e rá gazdaságilag indokolható magyarázat.
2.4. Vállalatirányítás és döntéshozatal
Egy vállalat problémái sokszor nem egyetlen rossz döntéssel kezdődnek, hanem azzal, ahogyan a döntések megszületnek. Ezért egy tényfeltáró átvilágításban fontos kérdés lehet az is, hogyan működött a tulajdonos, az ügyvezetés és a kontrollfunkciók közötti kapcsolat, kik rendelkeztek döntési jogosultsággal, milyen információ alapján döntöttek, és mennyire volt mindez dokumentált.
Ennek azért van jelentősége, mert ugyanaz a probléma újra és újra előállhat, ha valójában nem az egyedi döntés, hanem maga a döntési rendszer hibás. Ha például egy társaság rendszeresen nagy értékű beruházásokba kezd úgy, hogy azok előtt nem készül egységes megtérülési elemzés, akkor az átvilágításnak nem feltétlenül az egyes beruházások minősítése lesz a legfontosabb eredménye. Sokkal fontosabb felismerés lehet, hogy maga a beruházási döntéshozatal nem biztosít megfelelő információt a vezetés számára.
Ugyanez igaz akkor is, ha például egy jelentős szerződés megkötéséhez papíron több vezető jóváhagyása szükséges, a gyakorlatban azonban a döntés érdemi előterjesztés, alternatívák bemutatása vagy kockázatelemzés nélkül kerül eléjük. Formálisan minden szükséges aláírás rendelkezésre állhat, mégis az derülhet ki, hogy a kontroll csak adminisztratív értelemben működött, valódi döntési kontrollként nem.
Köztulajdonú társaságok esetében mindehhez hozzáadódik a tulajdonosi kontroll kérdése is. Nemcsak azt kell látni, hogy a vezetés milyen döntéseket hozott, hanem azt is, hogy a tulajdonosi elvárások kellően világosak voltak-e, és működtek-e azok a mechanizmusok, amelyeknek a társaság működését nyomon kellett követniük.
2.5. Jogi és megfelelési átvilágítás
A jogi átvilágítás könnyen tűnhet puszta szabályossági vizsgálatnak, de ennél többről van szó. Nemcsak azt vizsgáljuk, történt-e jogsértés, hanem azt is, hogy a társaság jogi és belső szabályozási rendszere megfelelően védi-e a szervezetet a későbbi kockázatokkal szemben.
Ide tartozhatnak a belső szabályzatok, a döntési és aláírási jogosultságok, a beszerzési kötelezettségek, a jelentős szerződéses kockázatok, a folyamatban lévő perek vagy akár a speciális átláthatósági követelmények is. Köztulajdonú társaságoknál különösen fontos annak vizsgálata, hogy a társaság működésében megfelelően érvényesültek-e a közpénzek felhasználásához és az átláthatósághoz kapcsolódó követelmények.
Előfordulhat például, hogy egy társaság rendelkezik beszerzési szabályzattal, de abból nem derül ki egyértelműen, mikor kell több ajánlatot bekérni, vagy ki jogosult eltérni az általános eljárástól. Ilyenkor lehet, hogy még egyetlen konkrét jogsértést sem találunk, a szabályozás hiánya azonban már önmagában olyan kockázat, amely később problémás döntésekhez vezethet.
2.6. A működés átvilágítása
Az átvilágítás egyik fontos tanulsága lehet az is, hogy nem minden probléma szabálytalanság. Egy vállalat működhet teljesen jogszerűen úgy, hogy közben indokolatlanul drágán, lassan vagy bonyolultan végzi a feladatait.
A működési átvilágítás ezért a szervezet felépítését, a folyamatokat, a felelősségi rendszert, az erőforrás-felhasználást és a teljesítménymérést is vizsgálhatja. Itt olyan kérdések kerülhetnek elő, mint a párhuzamos feladatellátás, a túlzott adminisztráció, a kihasználatlan kapacitások vagy az, hogy a vezetés egyáltalán rendelkezik-e megfelelő információval a szervezet teljesítményéről.
Ha például ugyanazokat az adatokat több szervezeti egység egymástól függetlenül rögzíti, ellenőrzi és továbbítja, lehet, hogy mindenki szabályosan végzi a munkáját, a teljes folyamat mégis szükségtelenül sok erőforrást használ fel. Egy ilyen megállapítás nem felelősségi kérdés, hanem fejlesztési lehetőség – és éppen ezért egy tényfeltáró átvilágításnak nemcsak a hibákat, hanem az ilyen működési tartalékokat is érdemes láthatóvá tennie.
2.7. Informatikai és adatoldali átvilágítás
A vállalat működéséről alkotott kép csak annyira lehet megbízható, amennyire megbízhatóak az alapjául szolgáló adatok. Emiatt az informatikai rendszerek és az adatkezelés vizsgálata ma már egy komplex átvilágításban sem feltétlenül pusztán technikai kérdés.
Fontos lehet megérteni, milyen rendszerekben keletkeznek az adatok, összekapcsolódnak-e ezek egymással, visszakövethetők-e a változtatások és jóváhagyások, megfelelően szabályozottak-e a hozzáférések, illetve ugyanazt mutatja-e például a pénzügyi rendszer, a szerződésnyilvántartás és a vezetői riporting.
Ha például a pénzügyi rendszer és a szerződésnyilvántartás külön adatbázisban működik, közöttük pedig manuálisan történik az adatátadás, az nem feltétlenül jelent konkrét hibát. Jelent viszont olyan kockázatot, amely növeli az eltérések és az információvesztés lehetőségét. Más típusú problémát jelezhet, ha például egy üzletileg kritikus rendszerhez olyan korábbi munkatársak jogosultságai is aktívak maradtak, akik már nem dolgoznak a szervezetnél: itt már nem pusztán adatminőségi, hanem információbiztonsági és kontrollkockázat is megjelenik.
3. Amikor az átvilágítás „feltár valamit”
A közbeszédben gyakran találkozhatunk olyan megfogalmazásokkal, hogy egy átvilágítás túlárazott szerződéseket, indokolatlan kifizetéseket vagy más problémás gyakorlatokat tárt fel.
De mit jelent szakmailag egy ilyen megállapítás?
Tegyük fel, hogy egy társaság szerződéseinek vizsgálata során az derül ki, hogy egyes beszerzések árai jelentősen meghaladták az összehasonlítható piaci árakat, és a különbségre a rendelkezésre álló dokumentáció alapján nem található megfelelő gazdasági magyarázat.
Ez az átvilágítás szempontjából megállapítás: egy releváns tényhelyzet vagy kockázat azonosítása és értékelése. Az átvilágítás valódi értéke azonban nem ér véget a megállapításnál. A következő kérdés az, hogy mi ennek a jelentősége, és mit érdemes tenni vele? A feltárt probléma vezethet például szerződések felülvizsgálatához, beszerzési folyamatok átalakításához, belső kontrollok megerősítéséhez, szervezeti vagy személyi döntéshez, további célzott vizsgálathoz, illetve indokolt esetben jogi vagy hatósági eljárás kezdeményezéséhez.
Fontos azonban elválasztani egymástól a tényfeltárást és a felelősség megállapítását. Az átvilágítás feladata nem a jogi felelősség megállapítása. Ha a feltárt tények alapján ennek vizsgálata indokolt, arra az adott felelősségi forma szerint irányadó eljárás keretében kerülhet sor.
Egyszerűen fogalmazva: az átvilágítás tényeket tár fel. A döntéseket a vezetés vagy a tulajdonos hozza meg. A felelősséget pedig az arra hivatott eljárások állapítják meg.
4. A jó átvilágítás nem a leghosszabb hibalista
A jelenlegi gazdasági és közéleti környezet érthetően ráirányította a figyelmet a vállalatok korábbi működésének és gazdálkodásának vizsgálatára. Egy tényfeltáró átvilágítás azonban akkor tölti be megfelelően a funkcióját, ha nem előzetes feltételezések igazolására, hanem objektív helyzetértékelésre törekszik.
Ehhez önmagában nem elegendő az egyes problémák felsorolása. Meg kell érteni azok okait, jelentőségét és összefüggéseit, különbséget kell tenni kritikus kockázat és kisebb hiányosság között, és az eredményeket a meghozandó döntések szempontjából kell értékelni.
Egy komplex átvilágítás ezért több szakmai nézőpont – pénzügyi, jogi, vállalatirányítási, működési és technológiai szempontok – együttes vizsgálatával tud teljes képet adni a társaság működéséről. Egy jó tényfeltáró átvilágítás eredménye végső soron nem a lehető leghosszabb hibalista, hanem a lehető legpontosabb kép arról, hogy mi történt, annak mi a jelentősége, és milyen döntés következhet belőle.
***
A vállalati működés problémái ritkán maradnak egyetlen szakterület határain belül. Egy pénzügyi eltérés mögött állhat szerződéses probléma, egy kedvezőtlen szerződés mögött hibás beszerzési folyamat, a beszerzési hiányosság mögött pedig akár a vállalatirányítás vagy a belső kontrollrendszer gyengesége. Egy komplex átvilágítás hozzáadott értéke ezért nem pusztán abban rejlik, hogy ezeket a területeket külön-külön megvizsgálja, hanem abban is, hogy képes feltárni a közöttük lévő összefüggéseket.
A BDO Business Advisory átvilágítási munkái során ezt az integrált szemléletet alkalmazza. Pénzügyi, vállalatirányítási, működési, stratégiai és jogi szempontokat együttesen vizsgálva törekszünk arra, hogy az átvilágítás eredménye ne csupán megállapítások gyűjteménye legyen, hanem a vezetés és a tulajdonos számára ténylegesen használható döntési alap. Célunk nem egyszerűen annak megmutatása, hogy mi történt, hanem annak megértése is, hogy miért történhetett meg, milyen jelentősége van, és hol szükséges beavatkozni. Így az átvilágítás a múlt feltárásán túl a jövőbeni működés javításának is kiindulópontjává válhat.
További információkért kérjük forduljanak bizalommal szakértőinkhez:
Siti Johanna
Head of Business Advisory Services
BDO Magyarország Pénzügyi Tanácsadó Zrt.
johanna.siti@bdo.hu
Dr. Cseporán Zsolt
Senior Tanácsadó
BDO Magyarország Pénzügyi Tanácsadó Zrt.
zsolt.cseporan@bdo.hu