NAV-adatok: még mindig a megszűnő ÁNYK-ban vallják be a költségvetés bevételeinek jelentős részét
NAV-adatok: még mindig a megszűnő ÁNYK-ban vallják be a költségvetés bevételeinek jelentős részét
A NAV adatai szerint a havi áfabevallások 98,9 százaléka 2026 első hét hónapjában még mindig az Általános Nyomtatványkitöltő Keretprogramon (ÁNYK) keresztül érkezett be, pedig a rendszer 2026. december 31-én megszűnik. Az alternatíva több mint két éve áll a cégek rendelkezésére, de azok alig használják. A BDO Magyarország közleményben figyelmeztet: a cégek működési kockázatán túl a helyzet a magyar költségvetés bevételeinek jelentős részét is érinti.
Röviden:
- 2026. december 31-én megszűnik az ÁNYK-n keresztüli áfabevallás, 2027-től már csak az eÁFA webes felülete vagy az M2M-kapcsolat marad.
- A cégek túlnyomó többsége még nem állt át: 2026 első hét hónapjában közel 460 ezer adózó használt ÁNYK-t, míg az eÁFA webes felületét kevesebb mint 6 500-an.
- Az átállás nem csak technikai kérdés: az adatminőséget, az áfakódokat, a belső folyamatokat és az informatikai kapcsolatokat is időben fel kell készíteni.
- A halogatás működési kockázatot jelenthet: érdemes még 2026-ban legalább egy teljes bevallási időszakot az új rendszerben is letesztelni.
Segítségre van szüksége az átálláshoz? Jelentkezzen ingyenes konzultációra a BDO szakértőinél.
2026. december 31-én megszűnik az Általános Nyomtatványkitöltő Keretprogramon (ÁNYK) keresztüli áfabevallás lehetősége Magyarországon, így jövőre kizárólag a NAV eÁFA felületén vagy gépi interfész (M2M) kapcsolaton keresztül lehet majd általános forgalmi adót bevallani Magyarországon. Ezek az alternatívák hiába állnak a vállalatok rendelkezésére 2024 óta, a jelenlegi alkalmazásuk elenyésző – derül ki a NAV adataiból, melyekhez a BDO Magyarország közérdekű adatigénylés keretében jutott hozzá.
Ennek ellenére az áfát bevalló adózók oroszlánrésze továbbra is az év végén megszűnő ÁNYK-t, és nem az eÁFA felületet használja.
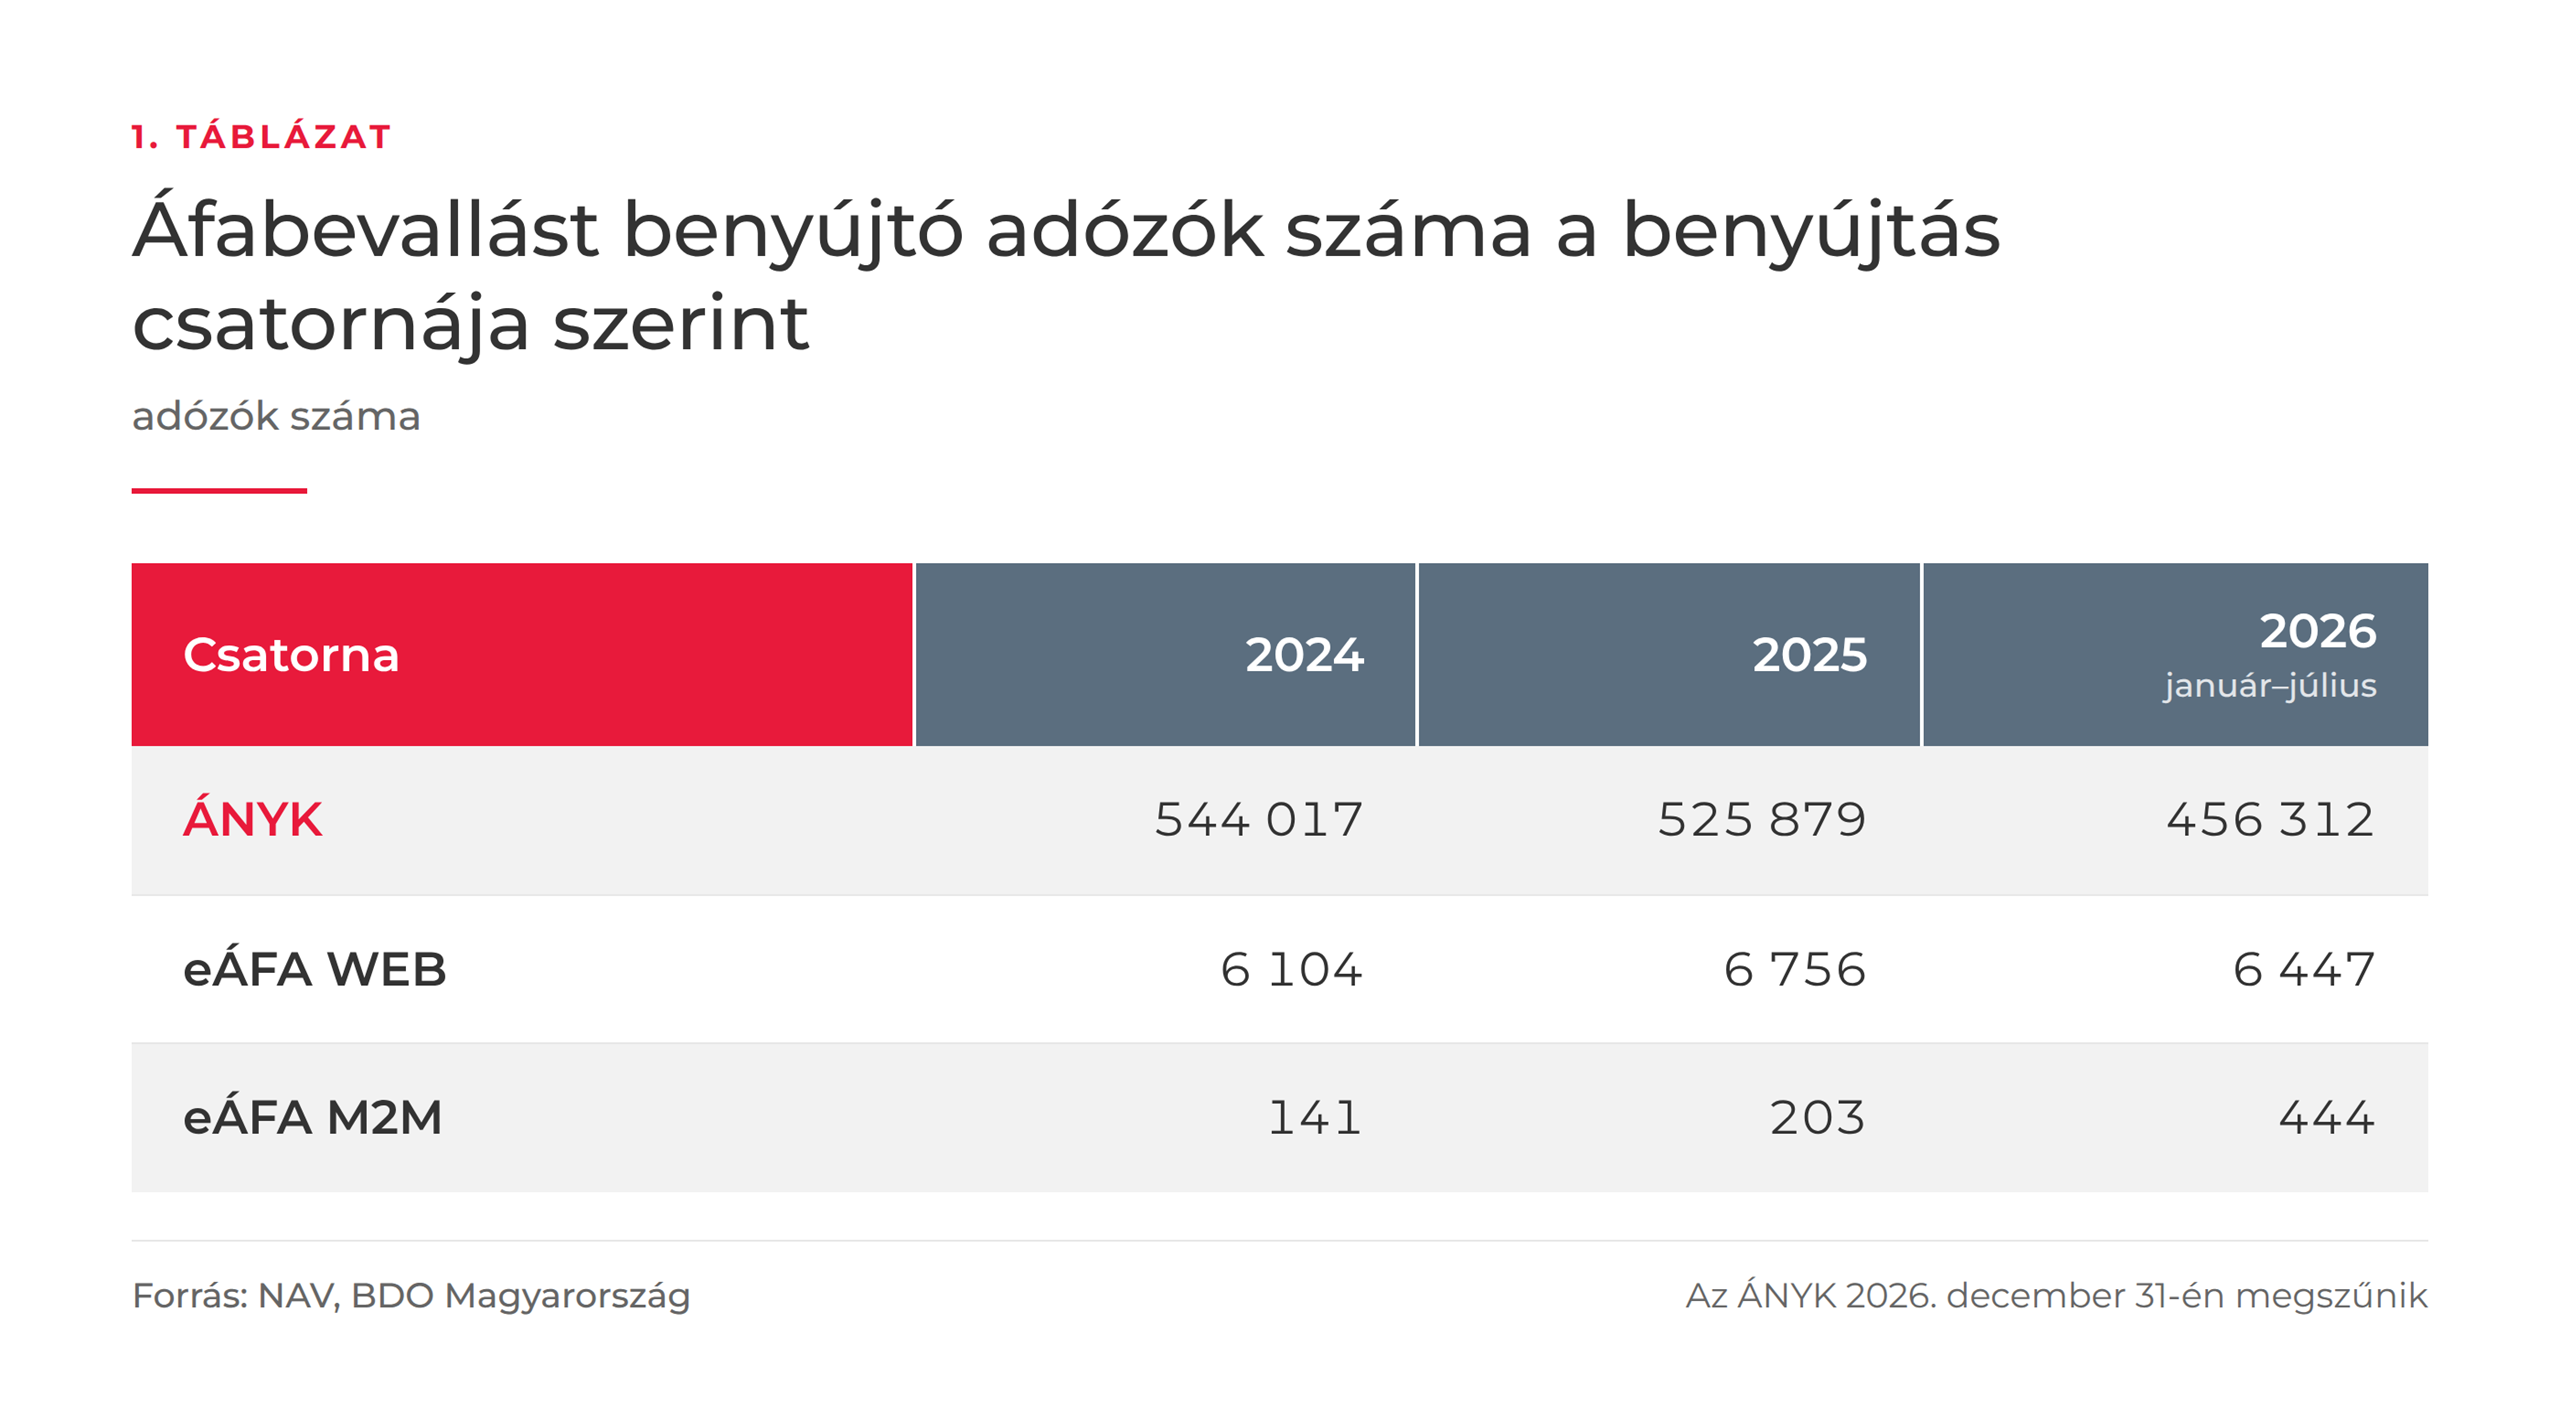
A BDO Magyarország adatai szerint, amelyekhez közérdekű adatigénylés keretében jutott hozzá a NAV-tól, 2026 első hét hónapjában kevesebb mint 6 500 adózó használta a NAV eÁFA webes felületét, és ötszáznál is kevesebb adózó az eÁFA M2M kapcsolatát. Ezek a számok eltörpülnek az ÁNYK-n áfabevallást benyújtó közel 460 ezer adózóhoz képest. Ahogy a fenti táblázat is mutatja, áttörés az eÁFA rendszerek használatában 2024 óta nem történt.
Ez a kép három hónappal az ÁNYK megszűnése előtt jelentős operatív kockázatra enged következtetni a magyarországi vállalkozások, és potenciálisan az adóhatóság számára is
– közölte Orbók Ilona, a BDO Magyarország adópartnere, ügyvezető igazgatója. Hozzátette: a cégek esetében az új rendszer működésének elsajátítása, az adóhatóság szempontjából pedig az jelenthet kockázatot, ha 2027 januárjában a jelenlegi havi néhány ezerről hirtelen néhány százezerre nő meg az eÁFA felületeket használók száma.
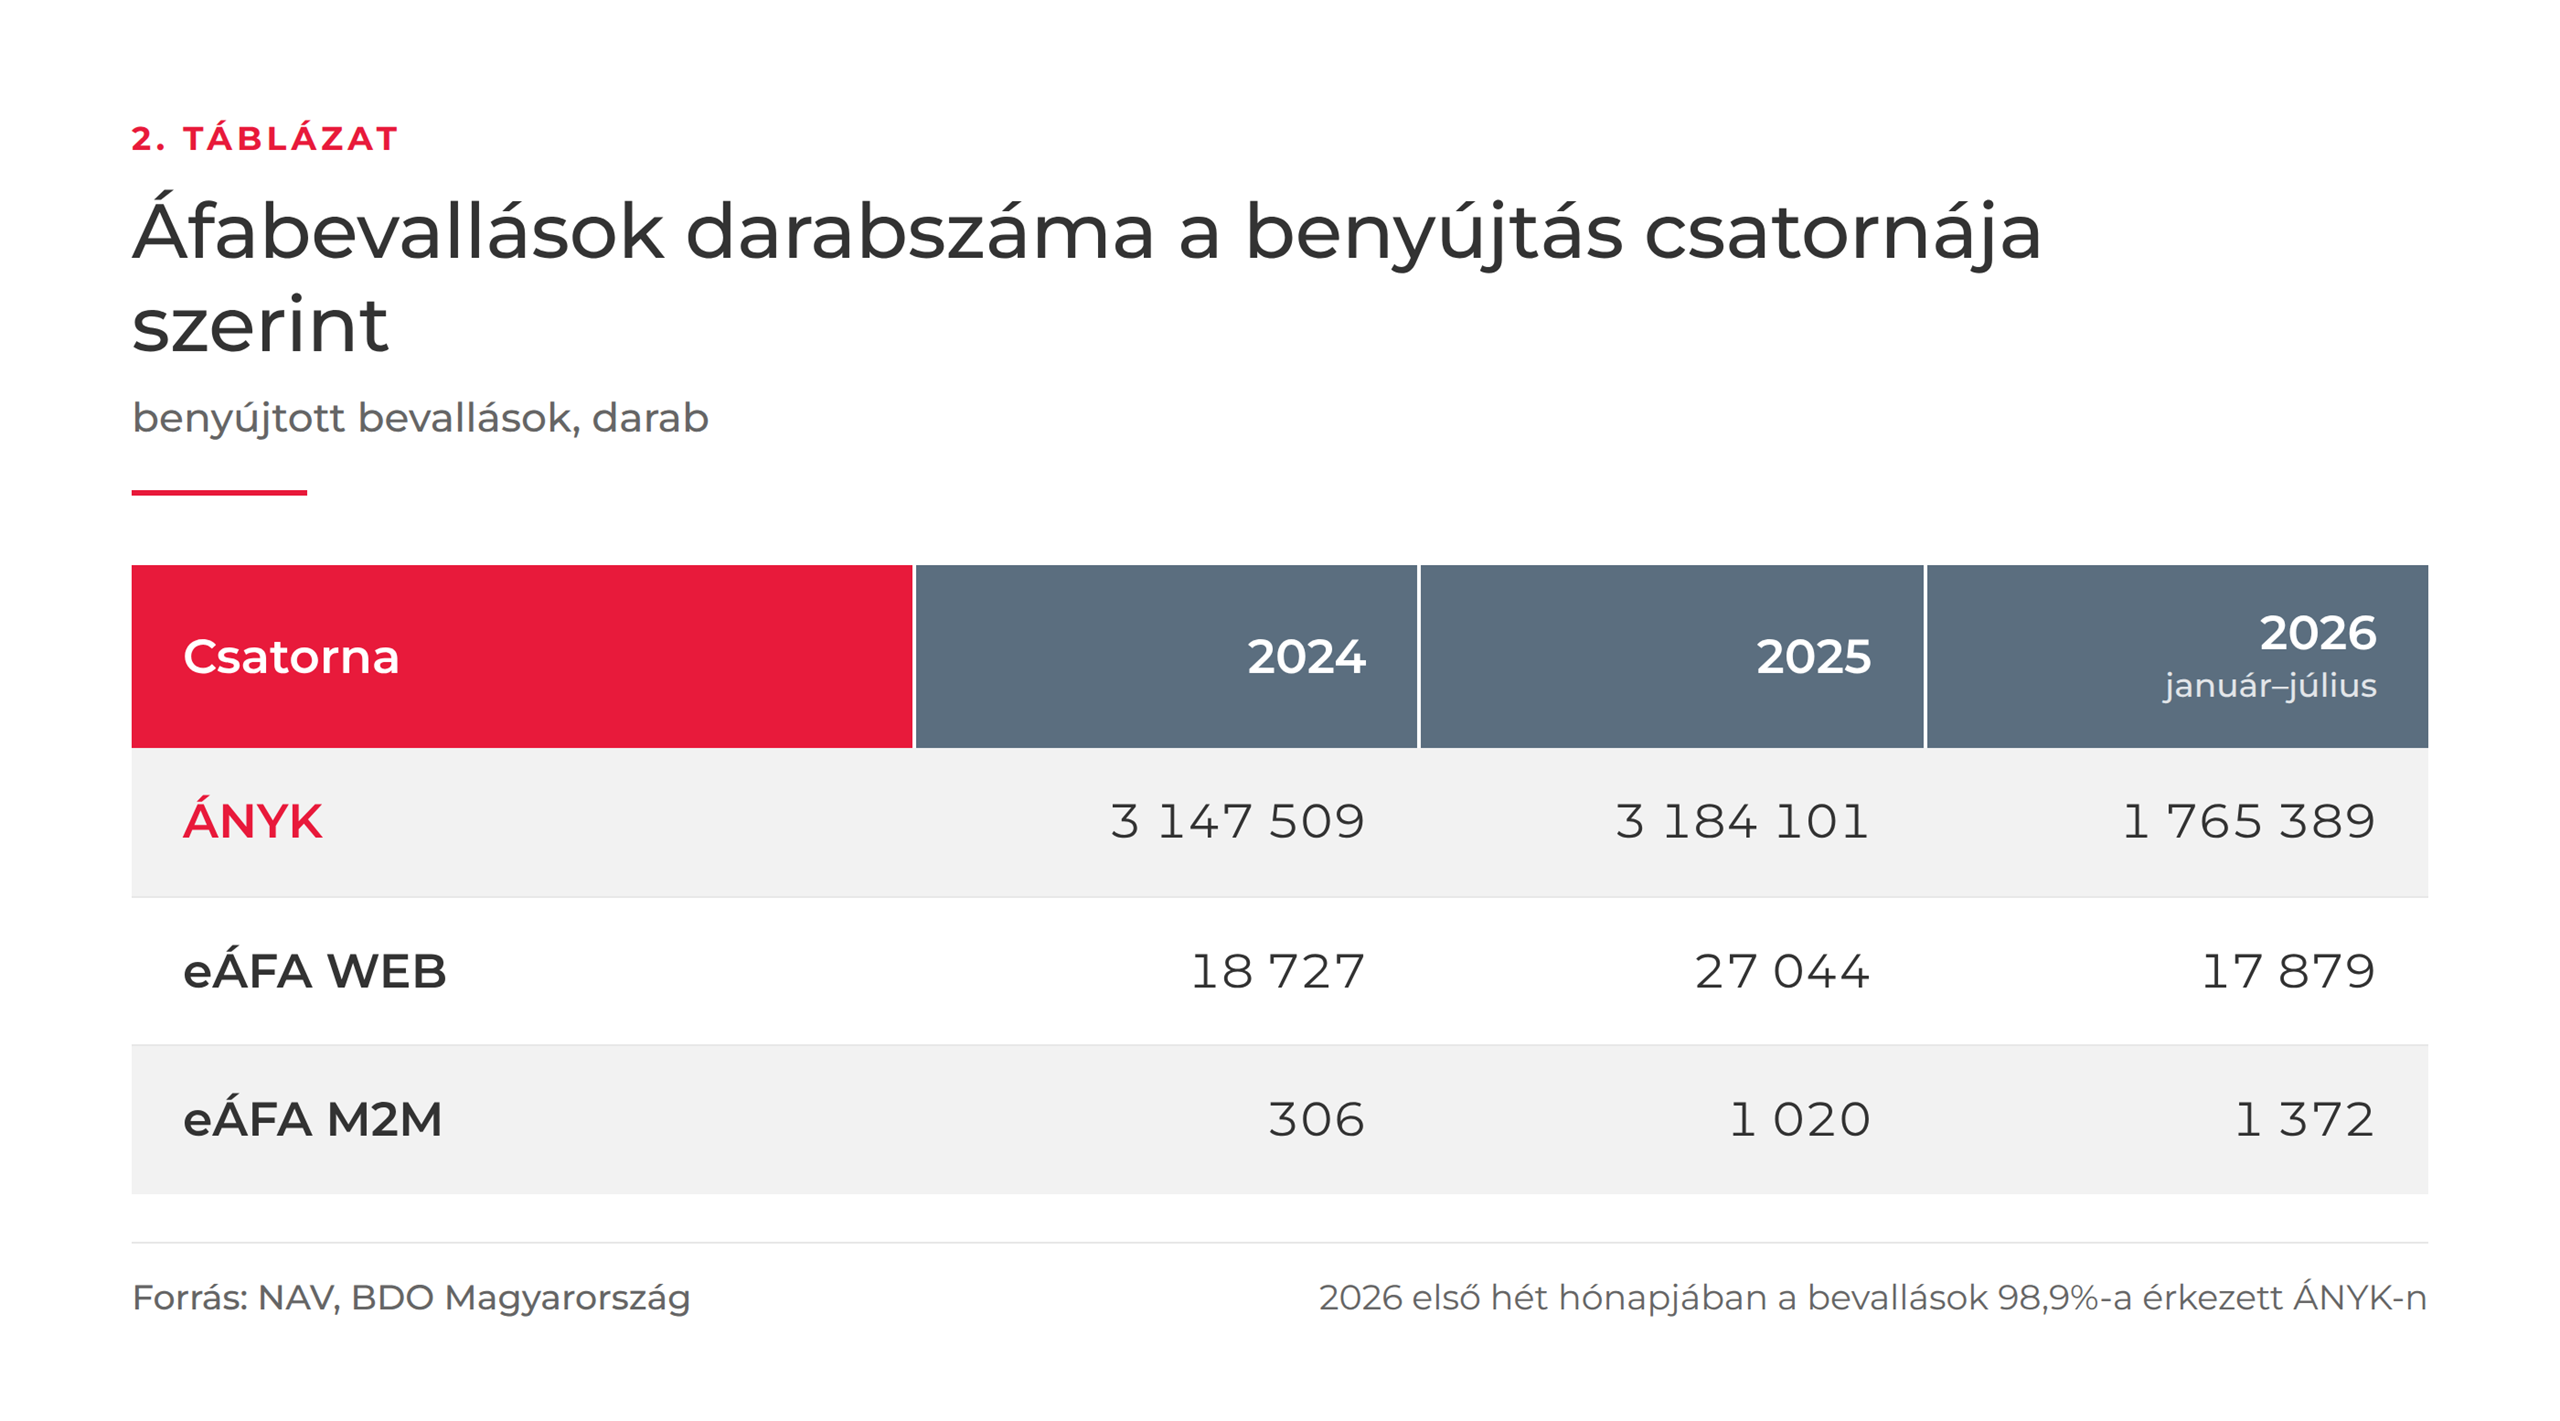
Ahogy a fenti táblázatból is látszik, az aránytalanság nemcsak a rendszereket használó adózók tekintetében, hanem a havi bevallások darabszámában is megmutatkozik: míg az ÁNYK-n keresztül évente több mint hárommillió havi bevallást nyújtottak be 2024-ben és 2025-ben, addig a két eÁFA rendszer esetében ez a szám mindkét évben néhány tízezer volt csupán.
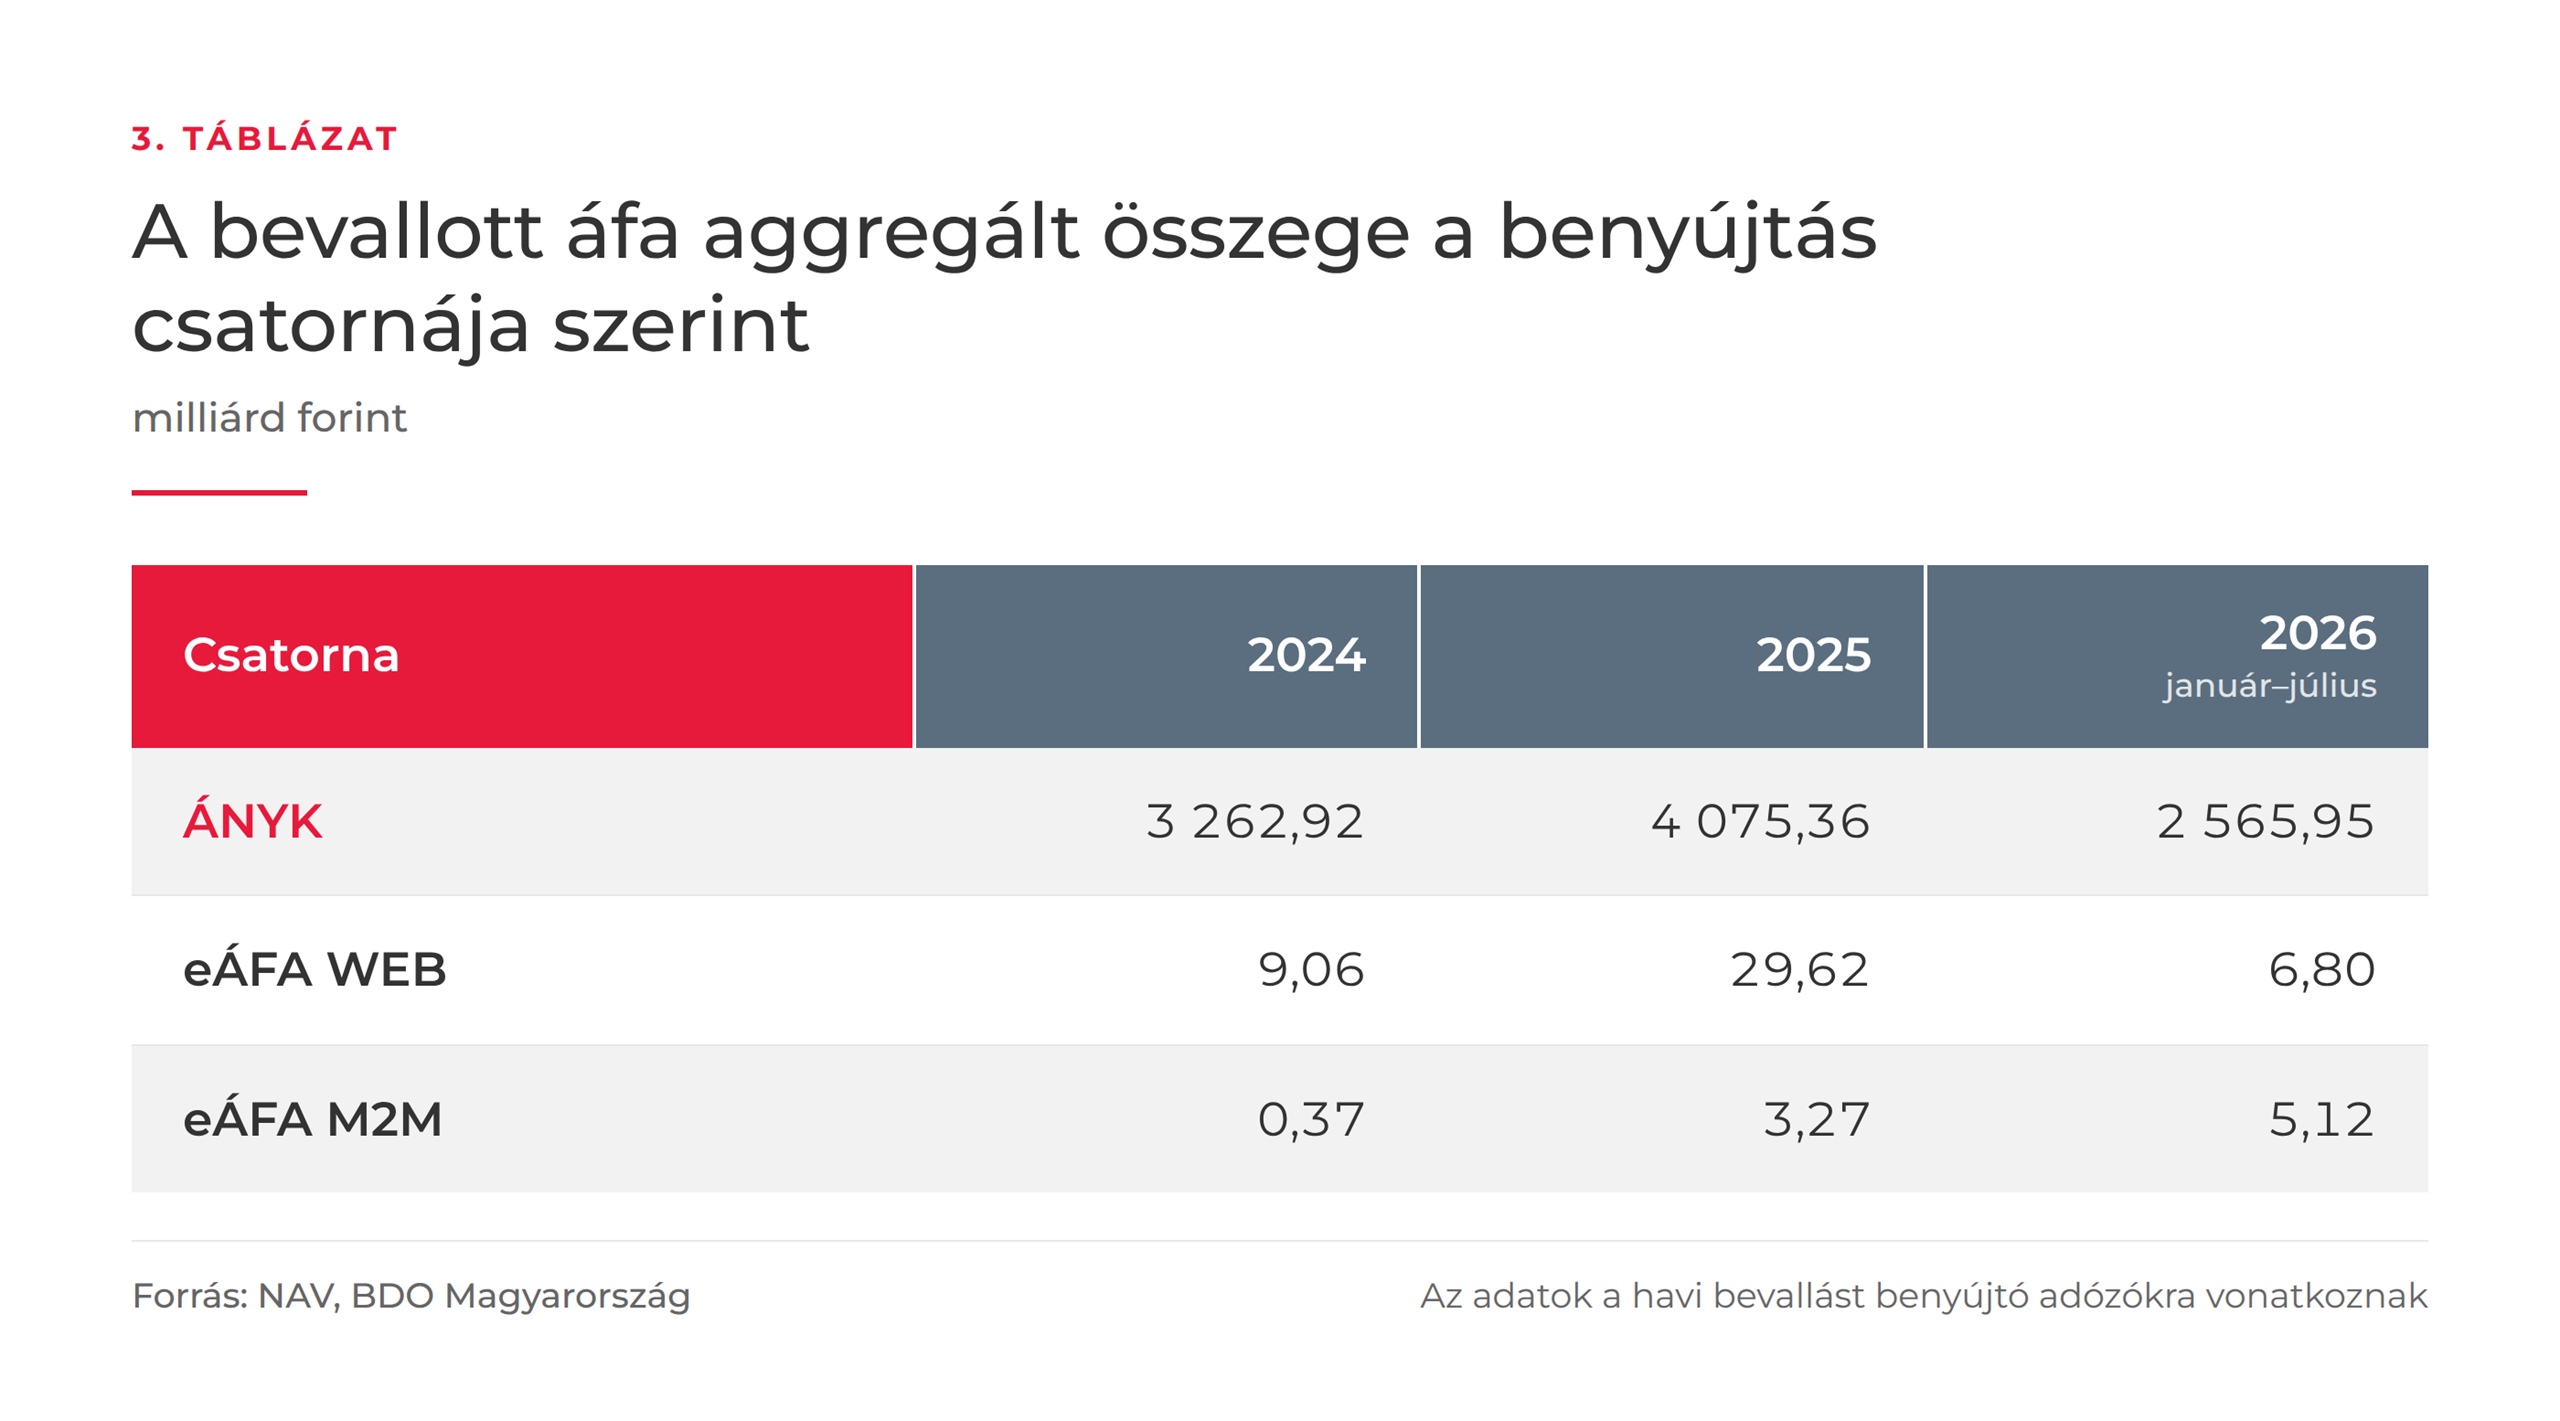
Hasonló a helyzet, ha az aggregált áfaösszegeket vizsgáljuk. A havonta bevallást készítők esetében az aggregált összegek több ezer milliárd forintot tesznek ki évente az ÁNYK esetében, míg az eÁFA felületeken ez az összeg 2024-ben 9,5 milliárd, 2025-ben pedig 33 milliárd forint körül alakult.
Mi lesz 2027 januárjától?
A 2027-től elérhető rendszerek tekintetében fontos körülmény, hogy az eÁFA WEB rendszer azok számára használható, akik egy bevallási időszakban 100 000-nél kevesebb számlát kezelnek.
„Mindemellett a manuális folyamat már néhány száz számlánál is jelentős hibakockázatot hordozhat, ezért az M2M rendszer választása már jóval a limit alatt, akár időszakonként néhány száz bizonylat esetén is racionális döntés lehet” – mondta el Orbók.
A vállalatirányítási rendszerek összekötése a NAV rendszereivel ugyanakkor jelentős kihívást okozhat rengeteg magyar cégnek, ezért a BDO elérhetővé tette eÁFA Link szolgáltatását, amelynek keretében ezt az összekötést a BDO végzi el a partnervállalatok számára.
Nemzetgazdasági kockázatot is hordozhat a helyzet?
Ha nem sikerül zökkenőmentesen a hazai vállalatok áfabevallásának átalakítása a következő néhány hónapban, az a költségvetés tekintetében is hordozhat kockázatot.
A jelenleg a parlament előtt lévő, a 2026-os költségvetést módosító törvényjavaslat ugyanis közel 8 700 milliárd forint áfabevétellel számol, ami a központi alrendszer közel 42 ezer milliárd forintos módosított bevételi főösszegének több mint egyötöde.
Bár az áfabevételek egy része – például a kivetéses importáfa és egyes különös eljárásokhoz kapcsolódó bevételek – nem az ÁNYK-n vagy az eÁFA bevallási rendszeren keresztül érkezik, a bevételek döntő része a rendszeres áfabevallásokhoz, tehát ezekhez a felületekhez kapcsolódik.
5+1 lépés, amit a cégeknek még 2026-ban érdemes megtenniük
A BDO Magyarország szakértői 5+1 kulcslépést ajánlanak a cégeknek, hogy időben és zökkenőmentesen állhassanak át az új rendszerre:
1. Döntsék el, hogy a webes vagy az M2M-megoldás illeszkedik jobban a működésükhöz!
A számlamennyiség mellett az áfaügyletek összetettségét, a meglévő vállalatirányítási és könyvelési rendszereket, valamint a jelenlegi bevallási folyamatokat is érdemes figyelembe venni. További fontos körülmény, hogy az EU-s beszállítóktól érkező számlák, illetve a harmadik országbeli szolgáltatók számlái jelenleg nem jelennek meg automatikusan az eÁFA WEB rendszerben, ezért az ezekhez kapcsolódó adatokat a webes megoldás használata esetén manuálisan kell rögzíteni.
2. Ellenőrizzék az áfaadatok és adókódok minőségét!
Az átállás előtt érdemes felülvizsgálni a NAV Online Számla-adatokat, a társaság saját rendszereiben szereplő partneradatokat, az áfakódokat és a jelenlegi áfaanalitikát, hogy az esetleges hibák ne az új rendszer használatakor derüljenek ki.
3. Készítsék elő az informatikai kapcsolatot!
M2M használata esetén össze kell kapcsolni a vállalatirányítási vagy könyvelési rendszert a NAV eÁFA-rendszerével, és ki kell alakítani a szükséges jogosultságokat és adatkapcsolatokat.
4. Teszteljék az új folyamatot még az ÁNYK megszűnése előtt!
Érdemes legalább egy teljes bevallási időszakot az új rendszerben is feldolgozni, és az eredményt összevetni a jelenlegi bevallással.
5. Rögzítsék a folyamatokat és a felelősségi köröket!
Az átállás nem pusztán informatikai feladat: meg kell határozni, ki felel az adatok előkészítéséért, ellenőrzéséért, jóváhagyásáért és a bevallás benyújtásáért.
+1. Kérjenek szakértői segítséget, ha szükséges!
Ha a megfelelő megoldás kiválasztása, az adatminőség ellenőrzése vagy az M2M-kapcsolat kialakítása házon belül nem egyértelmű, érdemes még az átállás előtt adózási és technológiai szakértő bevonásával áttekinteni a folyamatot.
Kérdése van? Jelentkezzen ingyenes tanácsadásunkra!
Jelentkezem